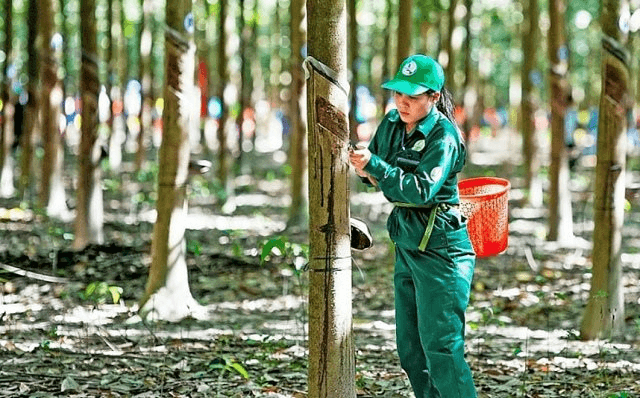
Theo báo cáo phân tích mới công bố ngày 13/11 của Chứng khoán KIS Việt Nam, CTCP Cao su Phước Hòa (HoSE: PHR) ghi nhận doanh thu thuần quý III/2026 đạt 659 tỷ đồng, tăng 6,8% so với cùng kỳ và tăng 62% so với quý trước.
Tuy nhiên, đằng sau mức tăng trưởng doanh thu là sự suy giảm đáng kể về hiệu quả kinh doanh. Lợi nhuận gộp của doanh nghiệp chỉ đạt 100 tỷ đồng, giảm 31% so với cùng kỳ. Biên lợi nhuận gộp thu hẹp về khoảng 15,2%, giảm 8,4 điểm phần trăm so với cùng kỳ.
Trong đó, mảng cao su tiếp tục đóng vai trò chủ lực khi mang về 634 tỷ đồng doanh thu, chiếm khoảng 96% tổng doanh thu của PHR. Dù doanh thu tăng 6,2% so với cùng kỳ, lợi nhuận gộp mảng này chỉ đạt 86 tỷ đồng, giảm 34%.
Đáng chú ý, biên lợi nhuận gộp mảng cao su giảm xuống 13,6%, thấp hơn 8,3 điểm phần trăm so với cùng kỳ. Theo KIS, nguyên nhân có thể đến từ việc doanh thu thương mại tăng lên, trong khi hoạt động này có biên lợi nhuận thấp hơn. Đặc biệt, sản lượng thu mua cao su bên ngoài với mức giá cao tăng đột biến trong quý III/2026.
Ở mảng khu công nghiệp (KCN), PHR ghi nhận doanh thu 20 tỷ đồng, giảm 2,7% so với cùng kỳ; lợi nhuận gộp đạt 14 tỷ đồng, giảm 4,7%. Biên lợi nhuận gộp mảng này đạt 70%, giảm nhẹ so với cùng kỳ.
Không chỉ chịu áp lực từ biên lợi nhuận, PHR còn ghi nhận chi phí bán hàng và quản lý doanh nghiệp tăng vọt lên 96 tỷ đồng, gấp gần 2,8 lần cùng kỳ. Theo KIS, mức tăng chủ yếu đến từ khoản trích lập Quỹ Phát triển Khoa học và Công nghệ.
Hệ quả, lợi nhuận hoạt động của doanh nghiệp chỉ còn 5 tỷ đồng, giảm tới 96% so với cùng kỳ. Biên lợi nhuận hoạt động cũng lao dốc xuống 0,7%, phản ánh sự suy yếu rõ nét của hoạt động kinh doanh cốt lõi.
Điểm sáng trong bức tranh tài chính quý III của PHR đến từ khoản thu nhập khác tăng gấp 4 lần, lên 470 tỷ đồng. Trong đó, 404 tỷ đồng đến từ dự án THACO.
Nhờ khoản thu nhập này, lợi nhuận trước thuế của PHR đạt 534 tỷ đồng, tăng 68% so với cùng kỳ. Lợi nhuận sau thuế đạt 433 tỷ đồng, tăng 64% so với cùng kỳ và tăng 17% so với quý trước.
Tuy nhiên, biên lợi nhuận ròng lên tới 65,7% không phản ánh hiệu quả thực chất từ hoạt động kinh doanh thường xuyên, mà chủ yếu đến từ các khoản thu nhập ngoài hoạt động kinh doanh.
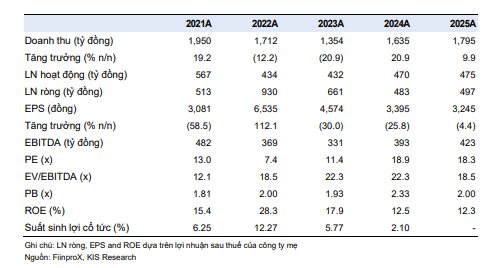
Theo đánh giá của KIS, tiền bồi thường đất sẽ tiếp tục là động lực quan trọng đối với kết quả kinh doanh của PHR trong quý IV/2026.
Cụ thể, doanh nghiệp được kỳ vọng tiếp tục ghi nhận tiền bồi thường đất từ THACO liên quan đến dự án KCN Bắc Tân Uyên 1. Đây được xem là yếu tố đóng góp chính vào tăng trưởng lợi nhuận sau thuế trong quý cuối năm.
Ngược lại, triển vọng mảng cao su được dự báo kém tích cực hơn. Việc PHR đẩy mạnh thu hoạch cao su ngay từ đầu năm khiến sản lượng khai thác trong các quý tiếp theo suy giảm, buộc doanh nghiệp phải tăng cường thu mua nguyên liệu bên ngoài để bù đắp nguồn cung.
Điều này có thể tiếp tục gây áp lực lên lợi nhuận mảng cao su trong quý IV/2026, ngay cả khi giá cao su có xu hướng tăng. Đối với mảng khu công nghiệp, KIS kỳ vọng hoạt động tương đối ổn định do KCN Tân Bình đã được cho thuê gần hết.
Bên cạnh hoạt động khai thác và kinh doanh cao su, PHR còn có lợi ích tại nhiều dự án khu công nghiệp thông qua sở hữu trực tiếp và gián tiếp.
Theo thống kê của KIS, doanh nghiệp sở hữu 80% lợi ích tại KCN Tân Bình 1, quy mô 362,5 ha; đồng thời có 20% lợi ích tại VSIP III. Thông qua khoản đầu tư 32,8% tại Nam Tân Uyên (NTC), PHR cũng có lợi ích tại các dự án Nam Tân Uyên 1, Nam Tân Uyên mở rộng và Nam Tân Uyên mở rộng giai đoạn 2.
Ngoài ra, doanh nghiệp còn có lợi ích tại các dự án Bắc Đồng Phú, Nam Đồng Phú, Bắc Đồng Phú 2, Nam Đồng Phú 2 và Minh Hưng III.
Đáng chú ý, KIS cho biết PHR đang chờ chấp thuận chủ trương đầu tư đối với dự án Tân Lập 1, quy mô 201,6 ha. Trong khi đó, một số dự án mở rộng khu công nghiệp khác đã được chấp thuận chủ trương đầu tư trong năm 2025.
Trên thị trường chứng khoán, kết phiên 13/11/2026, giá cổ phiếu PHR tăng 0,17% lên 29.400 đồng/cổ phiếu, khối lượng cổ phiếu giao dịch khớp lệnh đạt 421,7 nghìn đơn vị. Hiện, vốn hóa thị trường của Ca su Phước Hòa ở mức khoảng 7.171 tỷ đồng.
Trong báo cáo mới nhất, Chứng khoán KIS Việt Nam đưa ra khuyến nghị không xếp hạng đối với cổ phiếu PHR và không công bố giá mục tiêu.