Còn một tuần nữa là đến tháng 11/2026, ngành Chứng khoán sẽ kỷ niệm 30 năm Ngày Truyền thống Ngành Chứng (28/11/1996 – 28/11/2026). Trong suốt 30 năm hình thành và phát triển, ngành chứng khoán và thị trường vốn đã có những thành tựu nổi bật và giá trị truyền thống tốt đẹp trong suốt 30 năm xây dựng và phát triển, qua đó đóng góp hiệu quả vào sự phát triển của kinh tế đất nước trong 3 thập kỷ qua.
Trải qua 30 năm hình thành và phát triển, vượt qua nhiều giai đoạn khó khăn, thăng trầm, bên cạnh sự nỗ lực cải cách bền bỉ của Chính phủ, Bộ Tài chính, UBCKNN và các cơ quan vận hành thị trường thì còn có sự chung tay của cộng đồng các công ty thành viên, đặc biệt là các công ty quản lý quỹ trong suốt 3 thập kỷ qua.
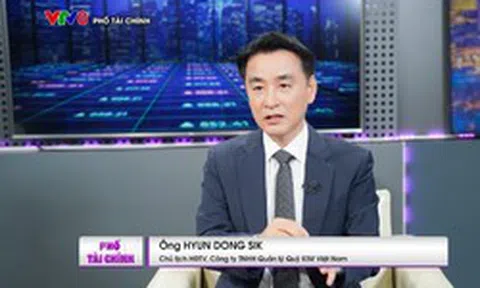
Trao đổi về vấn đề này trong Talk show Phố Tài chính (The Finance Street Talk show) trên VTV8, ông Hyun DongSik, Chủ tịch HĐTV, Công ty TNHH Quản lý Quỹ KIM Việt Nam đánh giá, thị trường vốn Việt Nam đã có những bước tiến đáng kể trong 30 năm qua, với nền tảng hạ tầng ngày càng hoàn thiện và số lượng nhà đầu tư không ngừng gia tăng. Theo ông, bước tiếp theo là phát triển đa dạng hơn các sản phẩm đầu tư, giúp người dân có thêm lựa chọn và đưa nguồn vốn nhàn rỗi vào thị trường, qua đó đóng góp nhiều hơn cho nền kinh tế. Hiện, Việt Nam có tiềm năng trở thành một bến đỗ đầu tư an toàn tương đối trước những biến động vĩ mô toàn cầu.
Tháng 11 năm nay, ngành chứng khoán sẽ tròn 30 năm hình thành và phát triển. Là đại diện của một công ty quản lý quỹ có mặt từ rất sớm và đã chứng kiến thị trường Việt Nam từ những ngày còn sơ khai, ông đánh giá như thế nào về chặng đường 30 năm qua của thị trường vốn Việt Nam? Theo ông, đâu là thành quả quan trọng nhất có thể trở thành nền tảng cho giai đoạn phát triển tiếp theo?
Ông Hyun DongSik: Nhìn lại 30 năm qua, tôi cho rằng thị trường chứng khoán Việt Nam đã có những bước phát triển rất đáng kể, cả về quy mô lẫn mức độ tham gia của nhà đầu tư.
Năm 2006, KIM là một công ty quản lý quỹ đến từ Hàn Quốc, bắt đầu hiện diện tại Việt Nam thông qua văn phòng đại diện tại TP.HCM. Khi đó, thị trường Việt Nam mới có khoảng 193 mã niêm yết trên cả HOSE và HNX, với tổng vốn hóa khoảng 220 nghìn tỷ đồng (tương đương 13,8 tỷ USD). Tổng quy mô các quỹ mà chúng tôi thành lập khi ấy tương đương khoảng 3% vốn hóa toàn thị trường. Nhìn lại thời điểm đó và so với hiện nay, có thể thấy thị trường đã thay đổi rất nhiều. Sau 20 năm, số mã niêm yết trên HOSE và HNX đã tăng lên hơn 700 mã, còn vốn hóa thị trường đã tăng hàng chục lần.
Theo tôi, một trong những thay đổi đáng chú ý nhất là sự tham gia ngày càng lớn của nhà đầu tư trong nước. Hiện Việt Nam có khoảng 13,7 triệu tài khoản chứng khoán, và nhà đầu tư trong nước đóng góp khoảng 90% giá trị giao dịch. Đây là nền tảng quan trọng giúp thị trường phát triển dựa trên nội lực, đồng thời tạo thêm điều kiện để thu hút dòng vốn quốc tế khi Việt Nam được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp vào tháng 9 vừa rồi.
Tôi cho rằng, những thành quả này tạo tiền đề thuận lợi để thị trường chứng khoán Việt Nam bước vào một giai đoạn phát triển mới, với mức độ hội nhập quốc tế sâu rộng hơn.
Như ông đã chia sẻ, một trong những thành quả của thị trường là số lượng nhà đầu tư, nguồn cầu của thị trường, đã gia tăng mạnh mẽ trong những năm qua, hiện đứng ở mức khoảng 13,7 triệu tài khoản. Tuy nhiên, để một thị trường ổn định và phát triển mạnh mẽ thì cần có vai trò lớn hơn của các nhà đầu tư tổ chức, ông có thể chia sẻ thêm về kinh nghiệm của Hàn Quốc không?
Ông Hyun DongSik: Một thị trường ổn định chắc chắn cần nhà đầu tư tổ chức đủ lớn, nhưng tôi muốn nhấn mạnh rằng, nhà đầu tư tổ chức không chỉ là các định chế lớn. Khi hàng triệu người cùng góp tiền vào một quỹ, họ đã trở thành một nhà đầu tư tổ chức, được quản lý chuyên nghiệp và có tầm nhìn dài hạn.
Tại Hàn Quốc, khoảng năm 2000, bong bóng công nghệ đã kéo rất nhiều người dân vào thị trường. Khi bong bóng vỡ, chỉ số KOSDAQ giảm hơn 80% so với đỉnh tháng 3/2000, khiến nhiều nhà đầu tư thua lỗ nặng. Và một bước ngoặt đã đến sau năm 2004, khi hình thức đầu tư quỹ định kỳ trở nên phổ biến và ngân hàng trở thành kênh phân phối chủ đạo. Đến cuối năm 2007, số tài khoản quỹ định kỳ đã vượt 13 triệu tài khoản. Chỉ trong ba năm, từ cuối 2004 đến cuối 2007, tài sản các quỹ cổ phiếu tăng khoảng 13,6 lần, từ 8,6 lên 116 nghìn tỷ won.
Bài học rút ra là Hàn Quốc không thiếu nhà đầu tư trước khi ngành quỹ bùng nổ. Thứ họ thiếu là sản phẩm phù hợp và kênh phân phối đủ rộng. Việt Nam hôm nay cũng vậy, khi người dân đã vào thị trường, bước tiếp theo là đưa dòng tiền đó vào quỹ.
Thị trường vốn Việt Nam đã phát triển sang một giai đoạn mới, đạt được nhiều thành quả cũng như thị trường chứng khoán đã được nâng hạng. Tuy nhiên cũng phải nhìn nhận rằng, nâng hạng thôi chưa đủ. Từ kinh nghiệm của Hàn Quốc mà ông vừa chia sẻ, theo ông thị trường Việt Nam hiện còn thiếu những chất xúc tác nào để có thể bước sang một giai đoạn phát triển mới?
Ông Hyun DongSik: Tôi đồng ý rằng nâng hạng mới chỉ là điều kiện cần. Nâng hạng mở cửa cho dòng vốn ngoại, nhưng động lực bền vững vẫn phải đến từ dòng tiền của chính người Việt. Theo quan sát, tôi cho rằng Việt Nam còn thiếu hai chất xúc tác.
Thứ nhất là về sản phẩm, Việt Nam hiện giống một cửa hàng rất đông khách nhưng có quá ít hàng để bán. Tính đến cuối tháng 9/2026, Hàn Quốc có gần 5.000 quỹ đại chúng và mỗi năm vẫn ra mắt thêm 300 đến 500 quỹ mới còn Việt Nam chỉ có khoảng 100 quỹ.
Đặc biệt, hình thức đầu tư quỹ định kỳ cần được phổ biến hơn. Với hình thức này, nhà đầu tư có thể góp một khoản tiền cố định mỗi tháng, giống thói quen tích lũy vàng. Chẳng hạn, nếu một người đầu tư toàn bộ số tiền vào đúng đỉnh thị trường tháng 1/2022, họ có thể phải mất khoảng ba năm rưỡi mới hòa vốn. Trong khi đó, nếu đầu tư đều đặn mỗi tháng, thời gian để khoản đầu tư chuyển sang có lãi có thể rút ngắn còn khoảng một năm rưỡi. Điều này cho thấy việc duy trì kỷ luật đầu tư có thể quan trọng hơn nỗ lực chọn đúng thời điểm thị trường.
Thứ hai là về kênh phân phối, theo quy định hiện hành, dù khung pháp lý đã cho phép ngân hàng thương mại làm đại lý phân phối chứng chỉ quỹ, việc triển khai trên thực tế vẫn còn hạn chế do các yêu cầu về Giấy chứng nhận đăng ký hoạt động phân phối chứng chỉ quỹ. Nếu những vướng mắc này được tháo gỡ, ngân hàng có thể tận dụng mạng lưới rộng khắp để đưa sản phẩm quỹ đến với hàng chục triệu khách hàng, đồng thời đa dạng hóa nguồn thu ngoài hoạt động tín dụng.
Có ý kiến cho rằng, với mức thu nhập bình quân đầu người hiện nay, khả năng tích lũy và đầu tư dài hạn của người dân Việt Nam vẫn còn hạn chế, và đây có thể là rào cản đối với sự phát triển của ngành quỹ cũng như thị trường vốn. Ông nhìn nhận như thế nào về quan điểm này?
Ông Hyun DongSik: Tôi cho rằng thu nhập không phải là rào cản lớn nhất. GDP bình quân đầu người của Việt Nam đã vượt mốc 5.000 USD. Đây là ngưỡng mà ở nhiều nước, nhu cầu tích lũy tài sản dài hạn bắt đầu tăng nhanh.
Thực tế, người Việt không thiếu nguồn vốn để đầu tư. Theo số liệu thống kê của Hội đồng Vàng Thế giới, lượng vàng người dân đang nắm giữ lên tới khoảng 500 tấn, tương đương 67 tỷ USD. Một lượng tài sản đáng kể đang nằm ngoài hệ thống tài chính chính thức, một phần vì người dân vẫn thiếu những kênh tích lũy và đầu tư đủ đơn giản, thuận tiện và đáng tin cậy.
Ở Hàn Quốc, ngay cả người muốn đầu tư vàng cũng có thể làm việc đó qua thị trường vốn, chẳng hạn qua quỹ ETF vàng. Nếu Việt Nam có khung pháp lý phù hợp cho những sản phẩm như vậy, người dân vẫn được hưởng lợi từ biến động của giá vàng, đồng thời làm quen dần với thị trường vốn.
Vì vậy, vấn đề không phải là người dân chưa đủ giàu để đầu tư. Vấn đề là làm sao để nguồn tiết kiệm đó có những kênh đầu tư phù hợp. Khi có thêm lựa chọn phù hợp, dòng tiền của người dân sẽ có thêm cơ hội đi vào các kênh đầu tư chuyên nghiệp, thay vì tập trung vào vàng hay tiền gửi tiết kiệm. Theo tôi, đây mới là một trong những yếu tố quan trọng giúp thị trường phát huy tối đa lợi ích từ việc nâng hạng.
Có thể thấy, sau 30 năm, thị trường vốn Việt Nam đang bước vào một giai đoạn mới với nhiều triển vọng, nhưng cũng không ít thách thức đến từ bên ngoài, khi bối cảnh quốc tế còn nhiều biến động về lãi suất, địa chính trị và chính sách thương mại. Ông đánh giá như thế nào về khả năng chống chịu của thị trường Việt Nam trước những tác động này? Liệu Việt Nam có thể trở thành một điểm đến an toàn cho dòng vốn trong giai đoạn tới không?
Ông Hyun DongSik: Lãi suất toàn cầu đang duy trì ở mức cao và những bất ổn địa chính trị chắc chắn sẽ tác động nhất định đến Việt Nam, thông qua các kênh như tỷ giá, dòng vốn ngoại và hoạt động xuất khẩu. Đây là thực tế mà chúng ta không thể hoàn toàn tránh khỏi.
Tuy nhiên, thị trường Việt Nam hiện có những điểm tựa riêng. Chẳng hạn, trong phiên 5/8/2024, khi làn sóng đóng các vị thế vay đồng Yên gây chấn động thị trường toàn cầu, Nikkei 225 giảm hơn 12%, KOSPI giảm gần 9%, trong khi VN-Index chỉ giảm gần 4%, và vẫn kết thúc năm 2024 với mức tăng khoảng 12%. Một phần khả năng chống chịu này đến từ dòng tiền nội địa, hiện chiếm khoảng 90% giá trị giao dịch. Bên cạnh đó, cơ cấu ngành của Việt Nam cũng khác với các thị trường phát triển đó là tỷ trọng công nghệ thông tin chiếm chưa đến 2% thị trường, thấp hơn nhiều so với tỷ trọng gần 40% của S&P 500.
Vì vậy, tôi cho rằng Việt Nam có tiềm năng trở thành một bến đỗ đầu tư an toàn tương đối trước những biến động vĩ mô toàn cầu. Tuy nhiên, việc ít nhạy cảm hơn với cú sốc bên ngoài không có nghĩa là thị trường sẽ ít biến động hơn. Khi dòng tiền trong nước giữ vai trò chủ đạo, các yếu tố nội tại như lợi nhuận doanh nghiệp, mức độ sử dụng đòn bẩy và tâm lý nhà đầu tư sẽ ngày càng có ảnh hưởng lớn đến diễn biến thị trường.
Trong giai đoạn mới, là một trong những công ty quản lý quỹ lâu đời đến từ Hàn Quốc, dưới góc nhìn của ông, thị trường chứng khoán, thị trường vốn Việt Nam nên phát triển theo hướng nào để ngày càng đóng góp hiệu quả hơn cho nền kinh tế đất nước?
Ông Hyun DongSik: Thị trường vốn Việt Nam đã có những bước tiến đáng kể trong 30 năm qua, với nền tảng hạ tầng ngày càng hoàn thiện và số lượng nhà đầu tư không ngừng gia tăng. Theo tôi, bước tiếp theo là phát triển đa dạng hơn các giải pháp đầu tư, giúp người dân có thêm lựa chọn và đưa nguồn vốn nhàn rỗi vào thị trường, qua đó đóng góp nhiều hơn cho nền kinh tế. Đây cũng là lĩnh vực KIM có thể đóng góp.
Với hơn 60 năm kinh nghiệm tại Hàn Quốc, nơi công ty mẹ hiện quản lý hơn 300 tỷ USD tài sản toàn cầu, cùng hơn 20 năm hoạt động tại Việt Nam với quy mô tài sản quản lý khoảng 1,3 tỷ USD, chúng tôi có lợi thế am hiểu cả kinh nghiệm phát triển của thị trường quốc tế lẫn nhu cầu của Việt Nam ở giai đoạn hiện nay. Trên cơ sở đó, KIM có thể vận dụng những mô hình và chiến lược đầu tư đã được kiểm chứng, đồng thời điều chỉnh để phù hợp với đặc thù thị trường Việt Nam.
Chẳng hạn, tại Hàn Quốc, chúng tôi đã phát triển các giải pháp đầu tư vàng, giúp đưa nguồn vàng người dân nắm giữ vào thị trường vốn. Những giải pháp tương tự có thể góp phần mở ra thêm cơ hội huy động nguồn vốn của người dân Việt Nam. KIM mong có thể mang những kinh nghiệm này đến Việt Nam, cùng phát triển ngành quỹ và đóng góp vào sự phát triển bền vững của thị trường vốn trong 30 năm tiếp theo.