Xuất hiện trái phiếu xanh kỳ hạn 20 năm
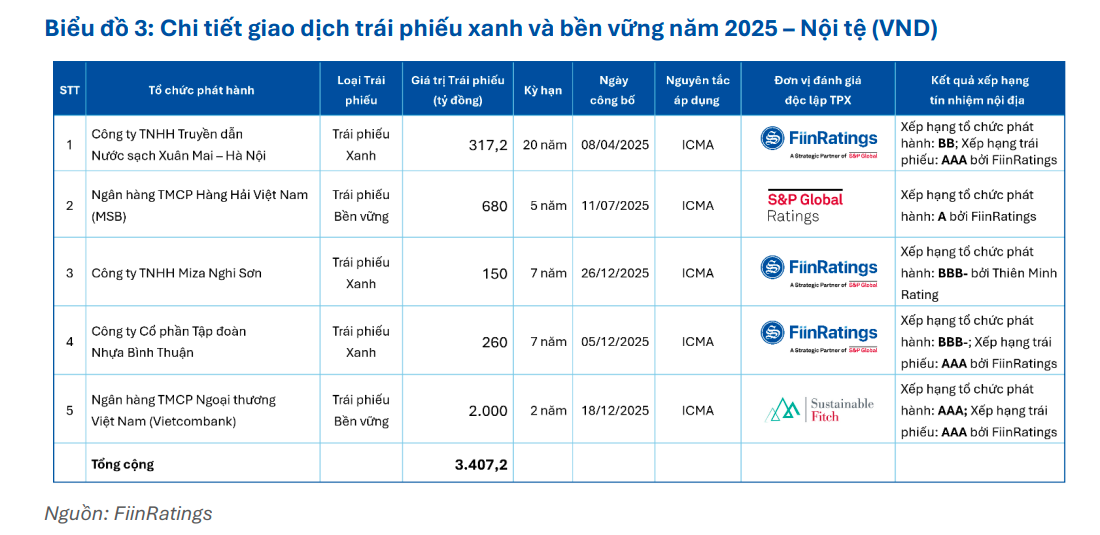
Năm 2025, thị trường trái phiếu xanh và bền vững tại Việt Nam ghi nhận giá trị phát hành 3,407 tỷ đồng qua 5 giao dịch, giảm từ 10,325 tỷ đồng qua 6 giao dịch trong năm 2024, trong đó tất cả các đợt phát hành đều đáp ứng các tiêu chuẩn quốc tế.
Sự sụt giảm về quy mô phản ánh xu hướng chuyển dịch có chủ đích "từ mở rộng quy mô sang củng cố chất lượng": sự tham gia của khối doanh nghiệp phi tài chính gia tăng, cơ cấu tổ chức phát hành đa dạng hơn và thực hành công bố thông tin được cải thiện, cho thấy thị trường ngày càng ưu tiên tính minh bạch thay vì tăng trưởng nhanh về quy mô.
Một giao dịch nổi bật là trái phiếu xanh kỳ hạn 20 năm của Công ty Xuân Mai – Hà Nội, đánh dấu trái phiếu doanh nghiệp có kỳ hạn dài nhất tại Việt Nam trong hơn một thập kỷ qua, cho thấy lợi thế về kỳ hạn mà trái phiếu xanh có thể mang lại, đặc biệt đối với các tổ chức phát hành trong lĩnh vực hạ tầng.
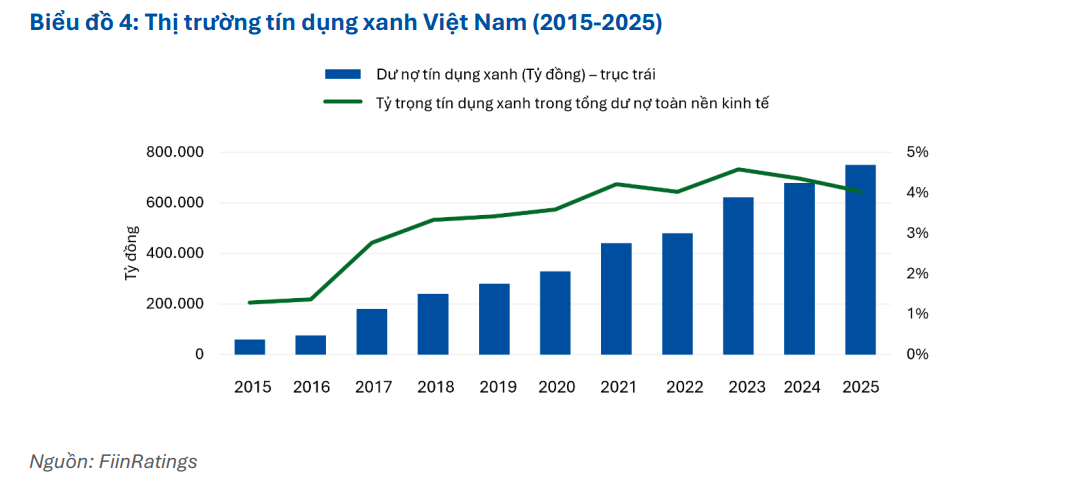
Dư nợ tín dụng xanh đạt 780 nghìn tỷ VND vào cuối năm 2025, tăng gần 15% so với năm trước và chiếm 4,2% tổng dư nợ toàn nền kinh tế, tiếp nối đà tăng trưởng bình quân 21,2%/năm trong giai đoạn 2017–2024. Năng lượng tái tạo và năng lượng sạch tiếp tục chiếm tỷ trọng lớn nhất, trên 37%, tiếp theo là nông nghiệp xanh. Việc ban hành Danh mục phân loại xanh quốc gia (Green Taxonomy) năm 2025 đánh dấu bước tiến quan trọng trong chuẩn hóa phân loại tín dụng xanh trong hệ thống ngân hàng.
Bên cạnh trái phiếu và tín dụng xanh, hệ sinh thái công cụ tài chính bền vững tại Việt Nam đang ngày càng mở rộng. Trái phiếu xã hội và trái phiếu liên kết bền vững bước đầu thu hút sự quan tâm, mở ra phương án huy động vốn linh hoạt hơn cho các tổ chức phát hành có hoạt động kinh doanh đa dạng, chưa hoàn toàn đáp ứng các tiêu chí xanh.
Trái phiếu chuyển đổi cũng ngày càng được chú ý, đặc biệt trong bối cảnh Cơ chế Điều chỉnh Biên giới Carbon (CBAM) được triển khai từ tháng 1/2026, làm gia tăng chi phí carbon đối với các ngành thép, xi măng và nhôm của Việt Nam.
Với các ngành khó giảm phát thải, trái phiếu chuyển đổi là công cụ tài chính có ý nghĩa chiến lược cho quá trình khử carbon. Trái phiếu xanh lam (blue bonds) cũng có tiềm năng đáng kể trong dài hạn, nhờ đường bờ biển dài 3.260 km và sự phát triển của kinh tế biển bền vững.
Nhóm phân tích đánh giá Quyết định 21 được xem là đột phá chính sách, khi thiết lập Danh mục phân loại xanh chính thức đầu tiên của Việt Nam, giúp làm rõ tiêu chí phân loại cho tổ chức phát hành và bên cho vay, trong khi đề xuất hỗ trợ lãi suất 2% theo Nghị quyết 198 cho thấy sự hỗ trợ đáng kể về tài khóa nhằm giảm chi phí huy động vốn.
Ngoài ra, Luật Thuế Thu nhập Doanh nghiệp 2025 cũng tiếp tục củng cố cơ chế ưu đãi thông qua miễn thuế đối với thu nhập của nhà đầu tư từ trái phiếu xanh, qua đó góp phần giảm chi phí vốn thực tế cho tổ chức phát hành.
Bên cạnh đó, việc ra mắt Trung tâm Tài chính Quốc tế (IFC) Việt Nam vào tháng 12/2025, với tài chính xanh và ESG được xác định là lĩnh vực kinh doanh ưu tiên, tiếp tục thúc đẩy một môi trường chính sách đồng bộ và định hướng dài hạn hơn.
"Thị trường tài chính bền vững tại Việt Nam đang ở thời điểm then chốt, khi động lực tự nguyện từ các tổ chức phát hành và quy định quản lý chặt chẽ đang bắt đầu đồng nhất", nhóm phân tích đánh giá.
Để đạt các mục tiêu khí hậu, Việt Nam cần khoảng 368 tỷ USD tài chính xanh và chuyển đổi đến năm 2040 (World Bank), trong đó gần một nửa dự kiến đến từ khu vực tư nhân và năng lượng tái tạo là lĩnh vực có nhu cầu vốn lớn nhất. Đối với các doanh nghiệp đã xây dựng khung trái phiếu xanh và năng lực quản trị nội bộ, sự đồng nhất này mang lại lợi thế rõ rệt cho những đơn vị đi đầu.
Doanh nghiệp lưu ý gì khi phát hành trái phiếu xanh?
Đối với các doanh nghiệp đang cân nhắc phát hành trái phiếu xanh như một công cụ huy động vốn cho tài sản xanh, dự án xanh hoặc mở rộng hoạt động kinh doanh, quá trình tiếp cận thị trường đòi hỏi sự chuẩn bị cả bên trong lẫn bên ngoài doanh nghiệp. Vậy doanh nghiệp cần biết gì trước khi phát hành trái phiếu xanh?
FiinRatings cho biết, kỳ hạn là một trong những lợi ích mang tính cấu trúc rõ nét của trái phiếu xanh. Hiện đối với phần lớn trái phiếu doanh nghiệp thông thường tại Việt Nam, kỳ hạn trên 5–7 năm tương đối hiếm. Trái phiếu xanh, đặc biệt là trái phiếu được bảo lãnh bởi các tổ chức tài chính phát triển (DFI) hoặc được cấu trúc dựa trên các tài sản hạ tầng có vòng đời dài, đã cho thấy khả năng kéo dài kỳ hạn đáng kể, do các nhà đầu tư có uỷ thác đầu tư ESG thường có thời hạn đầu tư dài hơn. Đợt phát hành trái phiếu dự án xanh kỳ hạn 20 năm đầu tiên tại Việt Nam của Công ty TNHH Nước sạch Hòa Bình – Xuân Mai với sự hỗ trợ từ GuarantCo và GGGI là minh chứng rõ ràng nhất cho đến nay về cách việc nâng cao chất lượng tín dụng và hỗ trợ kĩ thuật có thể giúp khơi thông nguồn vốn cho cơ sở hạ tầng xanh. Đối với các doanh nghiệp sở hữu những dự án xanh thâm dụng vốn, lợi thế kéo dài kỳ hạn này thường mang lại giá trị thực lớn hơn nhiều so với các mức giảm lãi suất nhỏ lẻ.
Nhóm phân tích cũng lưu ý, việc phát hành trái phiếu xanh có thể giúp các tổ chức phát hành có mức lãi suất thấp hơn nhưng không nên kỳ vọng quá mức về lợi ích này. "Greenium" trực tiếp – tức việc trái phiếu xanh được định giá tốt hơn so với trái phiếu thông thường có đặc điểm tương đương chỉ nhờ nhãn "xanh" – chưa được ghi nhận một cách nhất quán trên thị trường Việt Nam.
Lợi thế thực tế hơn trong ngắn hạn nằm ở việc đa dạng hóa cơ sở nhà đầu tư: một Khung Trái phiếu Xanh có độ tin cậy là tín hiệu về chất lượng quản trị và mở ra khả năng tiếp cận các nhà đầu tư tổ chức quốc tế có yêu cầu đầu tư theo ESG, những đối tượng có thể sẽ không tham gia vào một đợt phát hành tại Việt Nam nếu không có yếu tố này.
Nhìn về dài hạn, Luật Thuế thu nhập doanh nghiệp (CIT) 2025 vừa được thông qua tại Việt Nam, với quy định miễn CIT đối với thu nhập từ lãi trái phiếu xanh và thu nhập từ chuyển nhượng trái phiếu xanh lần đầu, được kỳ vọng sẽ gia tăng sức hút của công cụ này đối với các nhà đầu tư tổ chức trong nước, qua đó từng bước kéo giảm chi phí vốn vay hiệu dụng cho doanh nghiệp phát hành.