Giá nhà vượt thu nhập
Theo thông tin từ cơ sở dữ liệu trực tuyến (Numbeo) được dẫn trong một nghiên cứu công bố năm 2026, tỷ lệ giá nhà trên thu nhập hộ gia đình (Price-to-Income Ratio - PIR) tại Việt Nam lên tới 30,2. Điều này đồng nghĩa, nếu dành toàn bộ thu nhập để mua nhà và không tính đến các khoản chi tiêu khác, một hộ gia đình phải mất hơn 30 năm mới có thể mua được một căn.
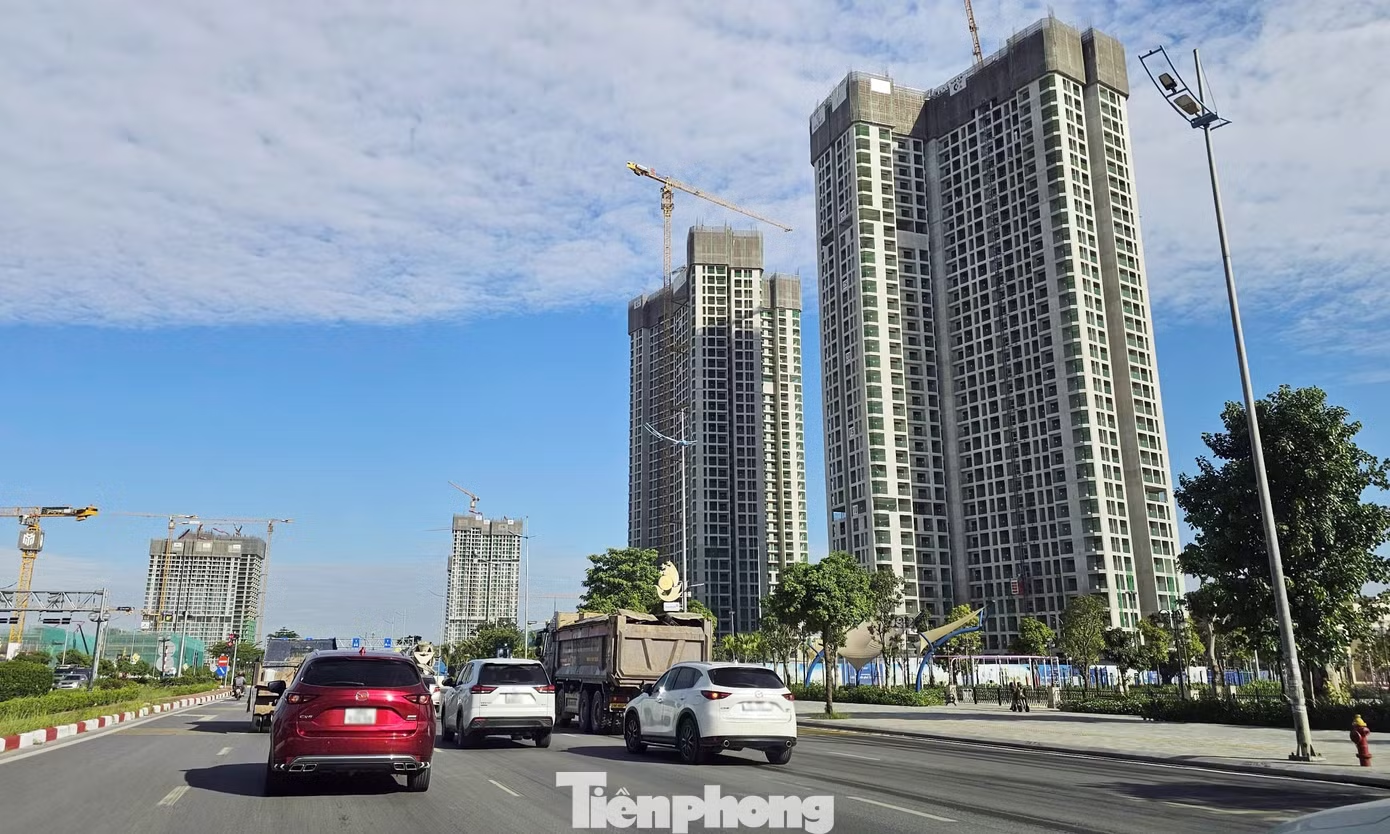
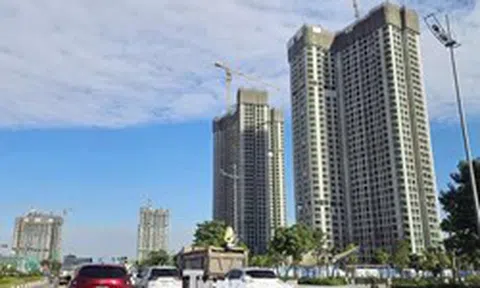
Giá nhà đang vượt xa thu nhập của hộ gia đình tại các đô thị lớn.
Ghi nhận của phóng viên, sau nhiều năm bất động sản tăng giá, thị trường đã xuất hiện những dấu hiệu điều chỉnh tại một số phân khúc. Tuy nhiên, mặt bằng giá nhà vẫn ở mức cao, chưa phù hợp với khả năng tài chính của nhóm người mua có nhu cầu ở thực, đặc biệt là nhóm người trẻ ở các đô thị lớn như Hà Nội, TPHCM.
Báo cáo thị trường bất động sản Hà Nội quý III/2026 của Savills Việt Nam cho thấy, giá chào bán căn hộ sơ cấp tại Hà Nội đạt trung bình 107 triệu đồng/m2, giảm nhẹ so với quý trước. Trên thị trường thứ cấp, giá bán trung bình đạt 75 triệu đồng/m2.
Trong bối cảnh đó, người trẻ kỳ vọng có cơ chế kéo giảm giá nhà, hoặc tiếp cận được phân khúc nhà ở xã hội (NƠXH) để hiện thực hóa giấc mơ an cư.
Anh Tuấn Anh (32 tuổi), đang thuê trọ tại quận Thanh Xuân (Hà Nội) cho biết, hai vợ chồng quê Nam Định cũ (nay thuộc tỉnh Ninh Bình), kết hôn đã 6 năm và luôn mong muốn có một căn nhà tại Hà Nội để ổn định cuộc sống.
Tuy nhiên, trước mặt bằng giá chung cư hiện nay, mong muốn có nhà ngày càng trở nên xa vời. Theo anh Tuấn Anh, gia đình anh tiết kiệm được khoảng 1 tỷ đồng, nếu cố gắng vay mượn để mua nhà ở thời điểm này, áp lực trả nợ trong nhiều năm tới sẽ là gánh nặng lớn.
Chị Hải Yến (28 tuổi, quê Thanh Hoá), hiện làm kế toán tại một doanh nghiệp ở Cầu Giấy (Hà Nội), cho biết tổng thu nhập của hai vợ chồng dao động khoảng 30 triệu đồng mỗi tháng. Gia đình có hai con nhỏ nên phần lớn thu nhập phải dành cho các khoản chi thiết yếu như ăn uống, học hành, sữa, thuốc men, tiền thuê nhà và sinh hoạt phí.
“Với mức thu nhập hiện tại, nếu không có khoản chi đột xuất, vợ chồng tôi mới tiết kiệm được một khoản nhỏ mỗi tháng. Những lúc con ốm đau hoặc gia đình có việc phát sinh thì gần như không còn tiền tích lũy”, chị Yến chia sẻ.
Theo chị Yến, gia đình cũng tính đến phương án mua NƠXH để ổn định cuộc sống, thay vì tiếp tục thuê nhà. Tuy nhiên, ngay cả với những căn hộ có giá khoảng 1,5-2 tỷ đồng, việc chuẩn bị khoản tiền ban đầu và tính toán khả năng trả nợ vẫn là bài toán không dễ giải quyết.
Thực tế, với nhiều gia đình trẻ, khó khăn không chỉ nằm ở việc đáp ứng điều kiện được mua NƠXH mà còn ở khả năng tích lũy vốn đối ứng. Khi thu nhập chủ yếu dành đáp ứng các nhu cầu thiết yếu, việc dành dụm vài trăm triệu đồng để thanh toán đợt đầu đã là áp lực đáng kể. Nếu phải vay thêm ngân hàng, trả gốc và lãi hằng tháng, số tiền còn lại sẽ không đủ để chi dùng cho sinh hoạt.
Giá nhà phải gắn với khả năng chi trả
Theo chuyên gia, trong bối cảnh giá nhà thương mại liên tục neo cao, vượt xa khả năng tích lũy của phần lớn người trẻ, phát triển NƠXH và nhà ở cho thuê mở thêm cơ hội tiếp cận chỗ ở phù hợp với thu nhập, giảm áp lực mua nhà cho các gia đình trẻ.
Tuy nhiên, phát triển NƠXH không đơn thuần là tăng số lượng căn hộ được xây dựng mà quan trọng hơn là phải bảo đảm mức giá phù hợp với thu nhập và khả năng tích lũy của nhóm đối tượng thụ hưởng.
TS Trần Xuân Lượng, Viện trưởng Viện Nghiên cứu Kinh tế và Bất động sản Việt Nam (VIREED) cho rằng, cần nhìn nhận khả năng mua nhà của người trẻ trên cơ sở tổng thể thu nhập, chi phí sinh hoạt và nghĩa vụ tài chính của mỗi gia đình. Một căn hộ có giá thấp hơn đáng kể so với nhà thương mại chưa chắc đã nằm trong khả năng chi trả nếu người mua phải vay tỷ lệ lớn.
Chẳng hạn, một gia đình trẻ có 1 tỷ đồng và đi vay hơn 1 tỷ mua được căn hộ 70 m2, giá 2,1 tỷ đồng. Với mức thu nhập chỉ khoảng 25-30 triệu đồng/tháng, gia đình này có nhà nhưng sẽ gặp áp lực rất lớn trong chi tiêu và trả nợ ngân hàng hằng tháng.
Theo chuyên gia, chính sách phát triển NƠXH cần hướng đến mức giá bán mà người có thu nhập trung bình, thấp có thể tiếp cận. Muốn vậy, doanh nghiệp cần kiểm soát chi phí đầu vào của dự án, từ tiền sử dụng đất, chi phí giải phóng mặt bằng, xây dựng.
Về lâu dài, bên cạnh phát triển NƠXH để bán, cần mở rộng quỹ nhà cho thuê với mức giá phù hợp. Đây là phương án quan trọng đối với nhóm lao động trẻ chưa có tích lũy, người mới lập nghiệp hoặc chưa xác định gắn bó lâu dài với một địa bàn.
Chính phủ đang triển khai các giải pháp giảm chi phí đầu vào của nền kinh tế, trong đó có phát triển mạnh nhà ở xã hội, nhà ở cho thuê và tăng cường vai trò điều tiết của Nhà nước đối với giá đất. Thủ tướng bày tỏ tin tưởng rằng khi những chính sách này được thực hiện, giá đất và giá bất động sản sẽ giảm.