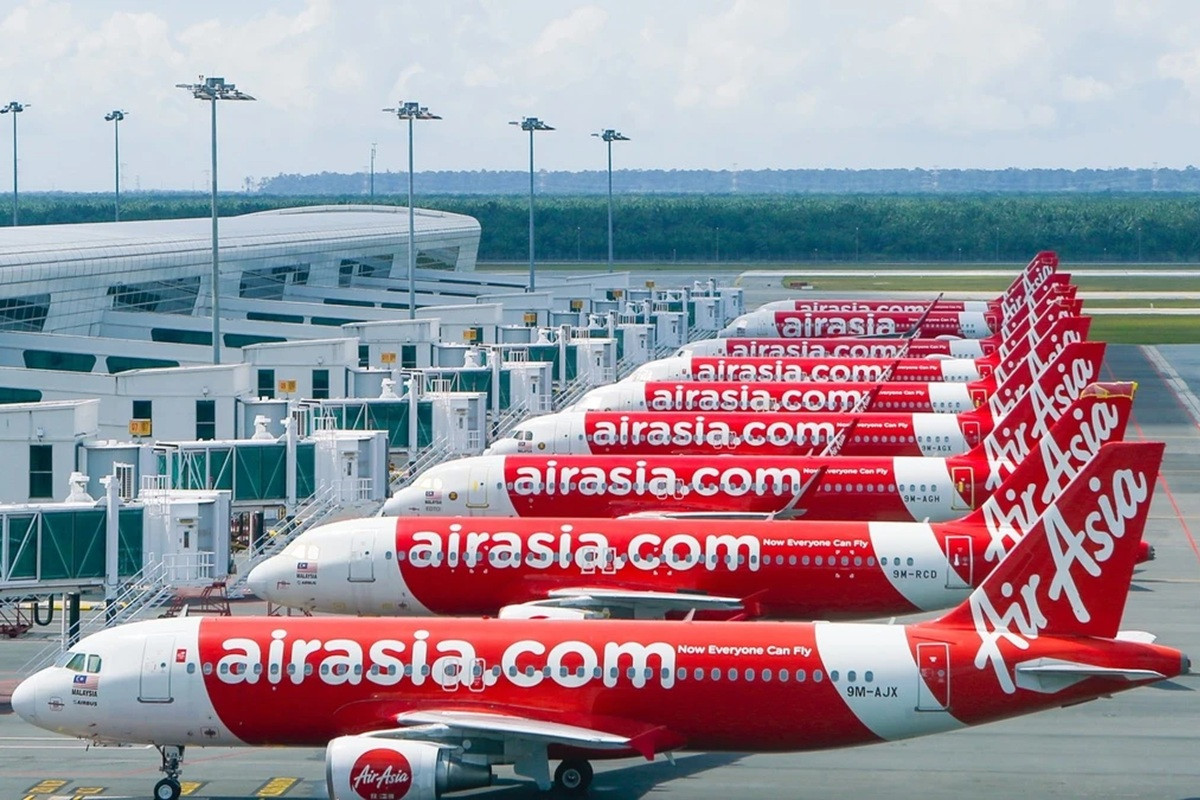
Một hãng hàng không dẫn đầu Đông Nam Á về lượng ghế cung ứng, sở hữu mạng bay rộng khắp khu vực và vẫn vận chuyển hàng chục triệu lượt khách mỗi năm tưởng như khó có thể trở thành cái tên khiến Chính phủ phải chuẩn bị phương án dự phòng.
Nhưng đó là những gì đang xảy ra với AirAsia.
Hãng hàng không giá rẻ lớn nhất Đông Nam Á lỗ ròng 831 triệu ringgit trong quý II/2026, trong bối cảnh giá nhiên liệu bình quân lên 183 USD/thùng, tăng 66%. Đến cuối tháng 6, AirAsia có khoảng 18,4 tỷ ringgit nghĩa vụ ngắn hạn, trong khi tiền mặt và tiền gửi chỉ khoảng 954 triệu ringgit.
Trước tình hình này, Chính phủ Malaysia đã trao đổi với Malaysia Airlines và Batik Air về phương án dự phòng nếu AirAsia phải thu hẹp hoạt động.
AirAsia là một dẫn chứng về mức độ khắc nghiệt của ngành hàng không. Một hãng có thể tăng trưởng trong nhiều năm, sở hữu thị phần lớn và vẫn nhanh chóng rơi vào thế nguy hiểm nếu chi phí đầu vào tăng quá mạnh trong khi nguồn tài chính không còn nhiều. Nhưng đó cũng không phải là trường hợp duy nhất khó khăn.
Tại Mỹ, American Airlines, United Airlines và Southwest đã điều chỉnh hoặc chuẩn bị thu hẹp lịch bay trong bối cảnh chi phí nhiên liệu tăng mạnh. Riêng American Airlines ước tính hóa đơn nhiên liệu trong quý IV có thể tăng thêm khoảng 1 tỷ USD.
Áp lực hiện tại không còn là câu chuyện riêng của một hãng hay một thị trường. Ngành hàng không thế giới đang bước vào một mùa phòng thủ mới.
Bán nhiều vé hơn vẫn có thể lỗ
Vấn đề của ngành hàng không năm 2026 là mỗi chiếc ghế được bán đang phải gánh một hóa đơn nhiên liệu lớn hơn rất nhiều so với thời điểm hãng xây dựng kế hoạch kinh doanh. Vì thế, một hãng bay không phải vì mất khách mà rơi vào thua lỗ.
Vietnam Airlines là một ví dụ rõ nét trong năm nay. Quý I/2026, khi giá nhiên liệu vẫn quanh vùng 85 USD/thùng, hãng đạt lợi nhuận sau thuế hơn 4.500 tỷ đồng. Sang quý II, Jet A1 bình quân tăng lên khoảng 183 USD/thùng. Hoạt động vận tải không suy giảm tương ứng, doanh thu vẫn tăng nhưng Vietnam Airlines chuyển sang lỗ 606 tỷ đồng.
Ông Trần Văn Hữu, Kế toán trưởng kiêm Trưởng ban Tài chính kế toán Vietnam Airlines, cho biết nhiên liệu thường chiếm khoảng 30% tổng chi phí khai thác của một hãng hàng không. Khi xây dựng kế hoạch kinh doanh năm 2026 vào cuối năm ngoái, Vietnam Airlines sử dụng kịch bản Jet A1 quanh 85 USD/thùng.
Trong quý I, diễn biến thực tế vẫn khá sát dự báo. Khi giá JET A1 cao hơn gần 100 USD so với mức dùng để xây dựng kế hoạch, hãng này đã triển khai nhiều giải pháp, nếu không, theo đúng lý thuyết, mức lỗ trong quý II đã cao hơn.
Với quy mô khai thác hiện nay, Vietnam Airlines cho biết mỗi khi giá nhiên liệu tăng thêm 1 USD/thùng, chi phí có thể tăng khoảng 300 tỷ đồng nếu tính trên quy mô một năm.
Hai cú sốc trong chưa đầy nửa năm
Trước khi căng thẳng tại Trung Đông bùng phát, Brent chỉ quanh 71-72 USD/thùng. Sang tháng 3, giá bình quân tăng lên 103,13 USD. Tháng 4 tiếp tục lên 117,29 USD và có ngày Brent giao ngay đạt 138,21 USD/thùng. Tháng 5, giá bình quân vẫn trên 100 USD.
Sau cú tăng này, thị trường bất ngờ hạ nhiệt. Brent bình quân tháng 6 giảm xuống 85,4 USD, tháng 7 còn 83,76 USD. Đầu tháng 7, có thời điểm giá giao ngay trở về quanh 68-70 USD, gần bằng mức trước khủng hoảng.
Tháng 8, Brent bình quân tăng trở lại 91,08 USD. Sang tháng 9, giá giao ngay tăng từ 100,52 USD ngày 3/9 vọt lên 130,8 USD/thùng vào ngày 15/9.
Thứ đi thẳng vào chi phí của hàng không là nhiên liệu Jet A1 và mức tăng của loại nhiên liệu này còn dữ dội hơn dầu thô. Giá nhiên liệu bay Jet A1 tham chiếu tại Singapore (MOPS Jet A1) bình quân tháng 1 ở mức 83,32 USD, tháng 2 là 89,04 USD. Đến ngày 4/3, mức giá đã vọt lên 231,42 USD/thùng.
Cuối tháng 4, Jet A1 vẫn phổ biến quanh 190-220 USD và có thời điểm vượt 240 USD/thùng. Đến tháng 6, giá dầu hạ nhiệt nhanh khiến thị trường có cơ sở kỳ vọng cú sốc chỉ mang tính tạm thời. Nhưng đến tháng 8, Jet A1 bình quân lên tới 148 USD/thùng.
Nửa đầu tháng 9, xung đột vũ trang tại eo biển Hormuz cùng với việc tuyến vận chuyển dầu qua đường ống Đông, Tây của Ả Rập Xê Út bị gián đoạn đã đẩy giá nhiên liệu bay Jet A1 quay lại vùng 180-190 USD/thùng, cao hơn 50-58% so với kế hoạch của nhiều hãng.
Điều đó khiến các hãng phải đối mặt với hai cú sốc nhiên liệu trong chưa đầy nửa năm. Quý II vừa hấp thụ cú tăng đầu tiên, sang quý III và những tháng cuối năm, các giả định về nhiên liệu lại phải thay đổi.
Trong khi giá một thùng dầu có thể tăng hàng chục USD chỉ trong vài tuần, kế hoạch của một hãng hàng không không thể xoay chuyển nhanh như vậy. Lịch bay đã bán vé từ trước, tàu bay được thuê theo hợp đồng dài hạn, slot được phân bổ, nhân sự và mạng đường bay đều được bố trí theo kế hoạch nhiều tháng.
Vì vậy, tăng giá vé cũng không thể giải quyết toàn bộ vấn đề. Chưa kể, sự cạnh tranh của ngành khiến doanh nghiệp không thể đơn giản chuyển toàn bộ chi phí nhiên liệu tăng thêm sang hành khách.
Hàng không Việt Nam: Soi lại năng lực phòng thủ rủi ro tài chính
Malaysia phải chuẩn bị phương án dự phòng cho AirAsia bởi lẽ một hãng bay lớn gặp khó không phải là chuyện riêng của doanh nghiệp đó.
Câu chuyện AirAsia tại Malaysia cũng không nên được nhìn như sự cố riêng của một hãng bay nước ngoài. Đó là tín hiệu cảnh báo cho toàn ngành về sức chịu đựng tài chính của các hãng hàng không, trong bối cảnh chi phí đầu vào có thể biến động mạnh bất cứ lúc nào. Đây cũng là lúc hàng không Việt Nam cần nhìn lại chính mình, thay vì lặp lại kịch bản chỉ xử lý khi thị trường đã biến động lớn như quý 1, quý 2/2026.
Trường hợp AirAsia cho thấy dấu hiệu rủi ro thường lộ ra trước khi thông tin được công bố rộng rãi như lỗ liên tiếp nhiều quý, áp lực chi phí tăng dần, tần suất một số đường bay giảm âm thầm. Hàng không Việt Nam cần một cơ chế theo dõi định kỳ tình hình tài chính và tần suất khai thác của các hãng bay khu vực có đường bay đến, đi Việt Nam, cập nhật các chỉ số như tải cung ứng, giá vé trung bình, số chuyến thực bay, tỷ lệ hủy chuyến trên các đường Malaysia, Thái Lan, Indonesia. Có dữ liệu sớm mới có dự báo sớm, thay vì bị động khi một đối tác lớn bất ngờ thu hẹp khai thác.
Bên cạnh đó, phản ứng phổ biến của các hãng bay trong nước ở quý 1, quý 2/2026 vẫn thiên về xử lý sau khi áp lực đã xuất hiện, bao gồm cắt chuyến, trả sớm tàu bay thuê, giãn kế hoạch khai thác. Chưa nhiều hãng công bố rõ các công cụ phòng vệ chủ động như hedging giá nhiên liệu hay cơ chế phụ thu linh hoạt theo biến động chi phí đầu vào.
Ở thời điểm này, con số lãi hay lỗ của một quý hay thậm chí 1 năm là con số phản ánh một phần sức khỏe của hãng hàng không. Nhưng khả năng phòng vệ giá nhiên liệu, lượng tiền mặt còn lại, cơ cấu nợ, mức linh hoạt của đội tàu và mạng bay mới quyết định doanh nghiệp có thể chịu đựng cú sốc trong bao lâu.
Ở chiều ngược lại, khoảng trống do một hãng nước ngoài để lại cũng có thể trở thành cơ hội. Nhưng tăng chuyến không phải việc có thể thực hiện trong vài ngày. Xin slot, bố trí đội bay, làm việc với sân bay hai đầu, tổ chức bán vé và kết nối với các doanh nghiệp lữ hành đều cần thời gian. Nếu chỉ bắt đầu chuẩn bị sau khi đối thủ chính thức cắt giảm, phần thị trường bỏ trống có thể đã rơi vào tay một hãng khác.