Giải bài toán thanh khoản chu kỳ, định hình lại đường cong lãi suất liên ngân hàng
Trong điều hành chính sách tiền tệ, giai đoạn quý IV và đầu năm mới luôn là "điểm nóng" về thanh khoản khi nhu cầu chi trả, quyết toán sổ sách của doanh nghiệp cùng cầu tín dụng dịp Tết tăng đột biến. Nước đi kéo dài kỳ hạn hoán đổi sang 6 tháng của NHNN đã giải quyết triệt để rủi ro lệch kỳ hạn vốn cho các ngân hàng thương mại.
Phân tích về tác động chiến lược của cấu trúc kỳ hạn mới, ông Vũ Minh Trường – Phó Tổng Giám đốc VPBank nhận định: "Trên thị trường liên ngân hàng toàn cầu, nghiệp vụ hoán đổi ngoại tệ là công cụ can thiệp quen thuộc của các ngân hàng trung ương. Việc NHNN nới kỳ hạn hoán đổi lên 6 tháng — thay vì các kỳ hạn ngắn hạn vài tuần như thông lệ trước đây — giúp bơm nguồn thanh khoản VND dài hơi và bền vững hơn vào hệ thống. Tác động lớn nhất của công cụ này là củng cố vững chắc niềm tin thanh khoản cho toàn hệ thống. Mốc đáo hạn của gói FX Swap tháng 11/2026 sẽ rơi vào tận tháng 5/2027, đồng nghĩa với việc bao phủ toàn bộ hai 'điểm rơi' thanh khoản căng thẳng nhất năm: thời điểm quyết toán trạng thái bảng cân đối kế toán 31/12/2026 và đợt cao điểm rút tiền mặt/tín dụng cận Tết Nguyên đán tháng 2/2027."
Mức chi phí hoán đổi 2,25%/năm do NHNN chào được giới phân tích đánh giá là rất cạnh tranh, thấp hơn chi phí tài trợ thực tế trên thị trường quốc tế. Tín hiệu này ngay lập tức kéo đường cong lãi suất liên ngân hàng điều chỉnh theo hướng tích cực: Lãi suất FX Swap 6 tháng hạ nhanh về tiệm cận mức chào của NHNN, tạo hiệu ứng lan tỏa làm giảm mặt bằng lãi suất liên ngân hàng ở các kỳ hạn từ 3 tháng trở lên.
Đánh giá tổng quan về mục tiêu điều hành, bà Nguyễn Linh Phương – Phó Vụ trưởng Vụ Chính sách tiền tệ (NHNN) chia sẻ: "Thời gian qua, NHNN đã linh hoạt phối hợp các công cụ chính sách tiền tệ nhằm thực hiện mục tiêu ổn định kinh tế vĩ mô, kiểm soát lạm phát và hỗ trợ tăng trưởng. Việc triển khai FX Swap kỳ hạn 6 tháng quy mô trước mắt 2 tỷ USD giúp các TCTD chủ động cân đối nguồn vốn, đảm bảo an toàn thanh khoản VND dài hạn. Thông qua việc bổ sung nguồn vốn VND giá rẻ vào hệ thống (gần 50.000 tỷ đồng đã được cung ứng ngay trong đợt ngày 9/11), giải pháp này đã giải tỏa tâm lý thị trường, tạo tiền đề để các TCTD hạ thấp chi phí đầu vào, từ đó giảm lãi suất cho vay hỗ trợ nền kinh tế."
Bà Linh Phương cho biết thêm, thời gian tới, NHNN sẽ tiếp tục bám sát diễn biến vĩ mô và thị trường tiền tệ để điều phối chủ động, đồng bộ các công cụ từ OMO, tái cấp vốn đến FX Swap với quy mô và thời điểm phù hợp, hướng tới mục tiêu duy trì thanh khoản dồi dào, giảm chi phí vốn cho nền kinh tế, hỗ trợ mục tiêu tăng trưởng 2 con số nhưng vẫn giữ vững kiểm soát lạm phát.
Mở đường cho dòng ngoại tệ vay hợp vốn và hạ nhiệt đua lãi suất huy động
Bên cạnh vai trò hỗ trợ thanh khoản nội địa, công cụ FX Swap 6 tháng của NHNN còn mang ý nghĩa kinh tế vĩ mô quan trọng: Mở ra cơ chế phòng ngừa rủi ro tỷ giá (Hedging) hiệu quả cho các ngân hàng thương mại khi huy động nguồn vốn ngoại tệ từ thị trường quốc tế.
Là một trong những TCTD tiên phong thực hiện giao dịch, ông Trần Chí Thanh – Phó Tổng Giám đốc kiêm Giám đốc khối Nguồn vốn và Ngoại hối VIB phân tích: "Động thái của NHNN cho thấy tư duy điều hành rất chủ động và kịp thời. Việc bổ sung kênh hỗ trợ thanh khoản 6 tháng bên cạnh kênh OMO (tối đa 3 tháng) là thông điệp rõ ràng về việc định hướng nguồn vốn dài hạn cho hệ thống ngân hàng.
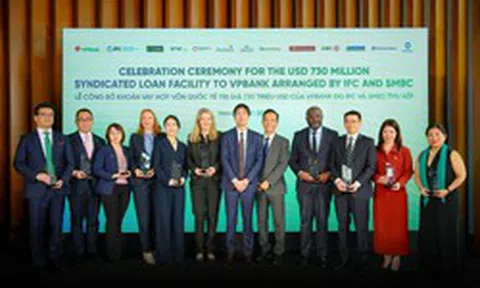
Thực tế, nhiều ngân hàng thương mại đang đẩy mạnh các khoản vay hợp vốn quốc tế để bổ sung nguồn lực dài hạn. Tuy nhiên, tổng chi phí vốn ngoại tệ khi đưa về sử dụng trong nước luôn gồm 2 hợp phần: Chi phí lãi vay ngoại tệ gốc và Chi phí hoán đổi (Swap cost) sang VND. Mức phí FX Swap hợp lý do NHNN cung cấp đã giảm đáng kể tổng chi phí hoán đổi, giúp nguồn vốn quốc tế trở nên 'rẻ' hơn và hấp dẫn hơn đối với các TCTD."
Cũng theo ông Thanh, việc NHNN bơm lượng lớn tiền đồng thông qua kênh này giúp giảm bớt áp lực cạnh tranh gay gắt về lãi suất huy động VND trên thị trường 1 (giữa ngân hàng và dân cư/doanh nghiệp).
"Đáng chú ý, việc NHNN khởi động lại phương án mua ngoại tệ Spot sau 4 năm cũng là một mắt xích quan trọng. Khi dòng kiều hối và tiền gửi xuất khẩu đổ về mạnh vào thời điểm cuối năm, nguồn cung ngoại tệ dồi dào sẽ tạo điều kiện cho NHNN gia tăng dự trữ ngoại hối quốc gia, đồng thời bơm thêm lượng tiền đồng đối ứng ra thị trường. Đây là đòn bẩy kép giúp hạ nhiệt mặt bằng lãi suất huy động và tạo dư địa thực chất để các ngân hàng giảm lãi suất cho vay. Chúng tôi kỳ vọng NHNN sẽ tiếp tục duy trì cơ chế FX Swap linh hoạt này." -đại diện VIB nhấn mạnh.
Cùng chung nhận định, ông Vũ Minh Trường (VPBank) cho biết thêm: "VPBank là đơn vị có quy mô huy động vốn quốc tế rất lớn. Việc NHNN cung ứng công cụ FX Swap với chi phí hợp lý giúp chúng tôi tối ưu hóa chi phí hoán đổi dòng vốn ngoại, qua đó trực tiếp giảm chi phí vốn đầu vào. Đây là cơ sở then chốt để VPBank tiếp tục hạ lãi suất cho vay, đồng hành cùng định hướng của Chính phủ và NHNN trong việc hỗ trợ doanh nghiệp bứt phá."
Sự phối hợp nhịp nhàng giữa công cụ điều hành hiện đại của Ngân hàng Nhà nước và năng lực quản trị nguồn vốn của các ngân hàng thương mại đang tạo nên hiệu ứng tích cực cho thị trường tài chính: Vừa giải quyết dứt điểm bài toán thanh khoản chu kỳ cuối năm, vừa kiểm soát chi phí vốn toàn hệ thống, tạo nền tảng vững chắc cho sự ổn định vĩ mô và tăng trưởng kinh tế bền vững.