Báo cáo tài chính quý III/2026 của Thế Giới Di Động (MWG) xuất hiện một con số đáng chú ý. Lợi nhuận sau thuế chưa phân phối đạt 32.611 tỷ đồng vào cuối tháng 9, tăng đột biến khoảng 11.400 tỷ đồng chỉ sau một quý. Trong khi đó, lợi nhuận sau thuế thuộc cổ đông công ty mẹ trong quý III chỉ đạt 3.094 tỷ đồng.
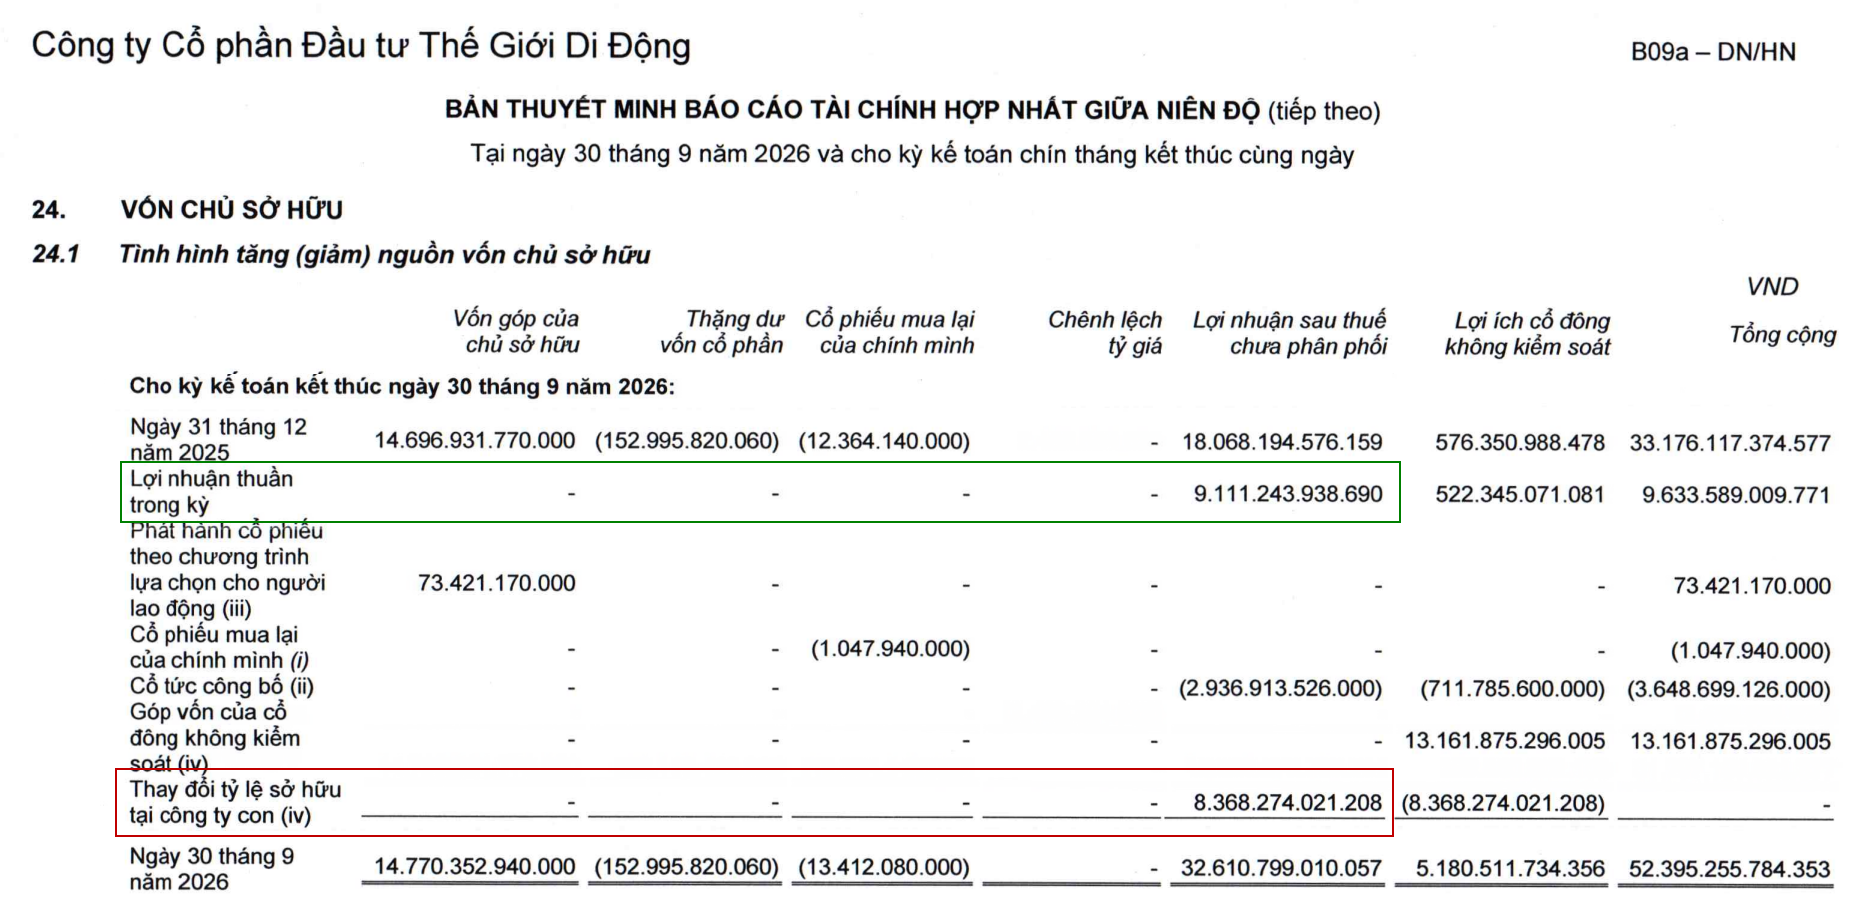
Vậy khoản chênh lệch hơn 8.000 tỷ đồng đến từ đâu khi không xuất hiện trên báo cáo kết quả kinh doanh?
Câu trả lời nằm ở thương vụ IPO Điện Máy Xanh (DMX). Giữa năm 2026, công ty phát hành hơn 166,4 triệu cổ phiếu với giá 80.000 đồng/cổ phiếu, huy động hơn 13.315 tỷ đồng. MWG không mua thêm cổ phần nên tỷ lệ sở hữu giảm từ 98,95% xuống 85,96%, nhưng vẫn giữ quyền kiểm soát.
Điểm đặc biệt là nhà đầu tư mới trả mức giá cao hơn nhiều so với giá trị sổ sách của phần vốn tương ứng tại Điện Máy Xanh. Vì vậy, dù tỷ lệ sở hữu giảm, giá trị phần vốn thuộc MWG trên báo cáo hợp nhất lại tăng.
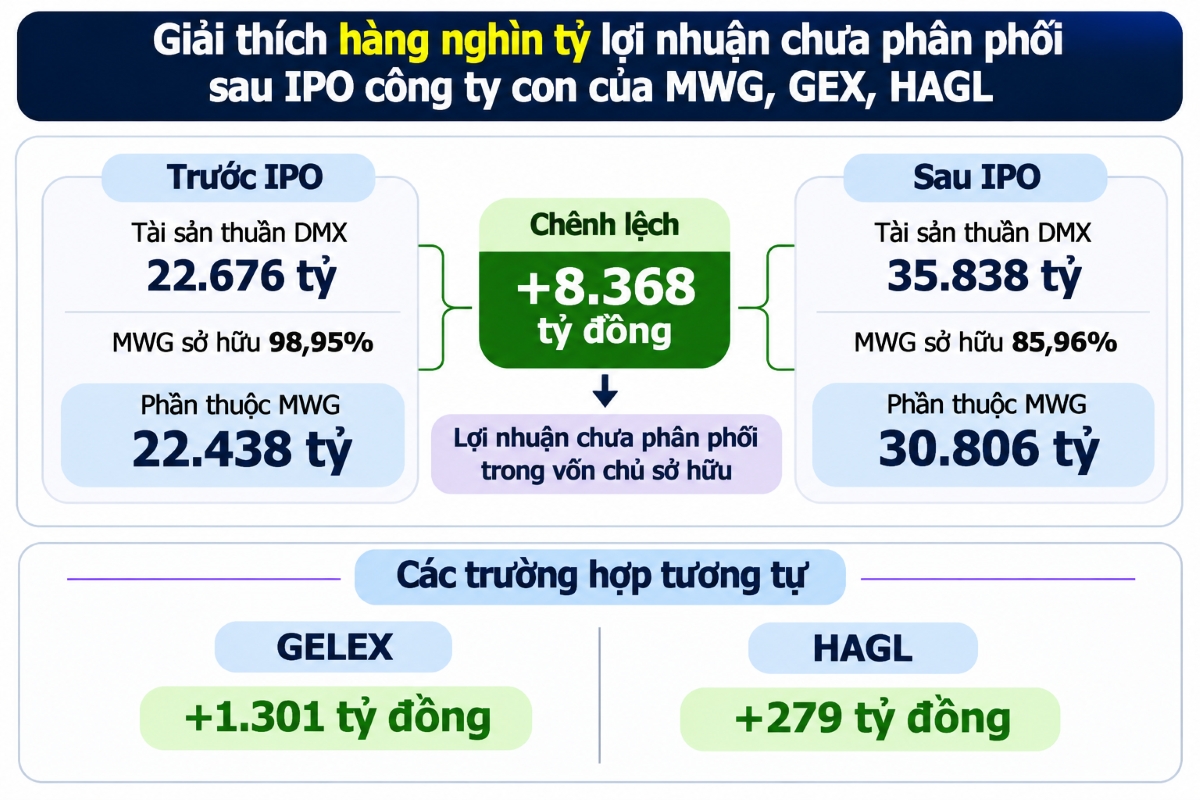
Có thể kiểm tra bằng một phép tính đơn giản. Trước IPO, tài sản thuần ghi sổ của Điện Máy Xanh khoảng 22.676 tỷ đồng. Với tỷ lệ sở hữu 98,95%, phần thuộc MWG tương ứng 22.438 tỷ đồng.
Sau khi nhận thêm 13.162 tỷ đồng vốn góp theo báo cáo tài chính, tài sản thuần Điện Máy Xanh tăng lên 35.838 tỷ đồng. Dù tỷ lệ sở hữu giảm còn 85,96%, giá trị phần tài sản thuần thuộc MWG đạt 30.806 tỷ đồng.
Chênh lệch giữa hai con số là 8.368 tỷ đồng, cũng chính là khoản được MWG ghi tăng trực tiếp vào lợi nhuận sau thuế chưa phân phối trên BCTC hợp nhất.
Ảnh sơ đồ minh họa
Nói cách khác, MWG sở hữu tỷ lệ nhỏ hơn tại một Điện Máy Xanh có quy mô vốn lớn hơn. Do tập đoàn vẫn kiểm soát công ty con, khoản chênh lệch được ghi vào lợi nhuận sau thuế chưa phân phối trong vốn chủ sở hưu, không phải lợi nhuận kinh doanh, doanh thu tài chính hay thu nhập khác.
Ngược lại, nếu bán vốn đến mức mất quyền kiểm soát công ty con, doanh nghiệp có thể phải ghi nhận lãi hoặc lỗ thoái vốn trên báo cáo kết quả kinh doanh.
GELEX và Hoàng Anh Gia Lai cũng có khoản tương tựTrong quý I/2026, GELEX (GEX) ghi tăng trực tiếp 1.301 tỷ đồng lợi nhuận sau thuế chưa phân phối từ hoạt động tăng vốn tại các công ty con, gấp hơn 5 lần lợi nhuận thuộc cổ đông công ty mẹ trong quý, ở mức 246 tỷ đồng.
Cùng nghiệp vụ, phần vốn thuộc các cổ đông bên ngoài tập đoàn tăng thêm 2.174 tỷ đồng, đưa tổng mức tăng vốn chủ sở hữu từ hoạt động này lên 3.475 tỷ đồng.
Trong giai đoạn này, Hạ tầng GELEX (GEL) hoàn tất IPO 100 triệu cổ phiếu với giá trúng bình quân 28.820 đồng/cổ phiếu, huy động 2.882 tỷ đồng. Sau phát hành, tỷ lệ sở hữu của GEX tại GEL giảm từ 79,1% xuống 70,21%, nhưng vẫn giữ quyền kiểm soát.
Tại Hoàng Anh Gia Lai (HAG), báo cáo tài chính quý III/2026 ghi nhận 279 tỷ đồng tăng lợi nhuận sau thuế chưa phân phối từ thay đổi tỷ lệ sở hữu tại các công ty con. Trong đó, khoảng 264 tỷ đồng liên quan đến việc HAGL bán gần 14,7 triệu cổ phiếu Đầu tư Quốc tế Hoàng Anh Gia Lai (HGI), thu khoảng 670 tỷ đồng. Do vẫn giữ quyền kiểm soát, khoản chênh lệch được ghi trực tiếp vào lợi nhuận sau thuế chưa phân phối trên báo cáo hợp nhất.
HGI sau đó tiếp tục IPO 18,8 triệu cổ phiếu với giá 60.600 đồng/cổ phiếu, huy động hơn 1.139 tỷ đồng. Tại ngày 30/9/2026, số tiền này vẫn nằm trong tài khoản phong tỏa tại Ngân hàng OCB và được ghi nhận là khoản phải trả khác, chưa chuyển thành vốn chủ sở hữu. Tài khoản được giải tỏa ngày 7/10, do đó thương vụ có thể tiếp tục làm thay đổi cơ cấu vốn chủ sở hữu hợp nhất của HAGL trong quý IV.
Tác động đến cổ đông và định giá cổ phiếuNhững khoản tăng lợi nhuận sau thuế chưa phân phối nói trên có thể làm thay đổi các chỉ số tài chính dù doanh nghiệp không tạo thêm lợi nhuận kinh doanh tương ứng.
Khi giá trị sổ sách trên mỗi cổ phiếu tăng, P/B có thể giảm nếu thị giá giữ nguyên. Trong khi đó, ROE có thể giảm do vốn chủ sở hữu tăng nhưng lợi nhuận không tăng tương ứng. ROA cũng có thể giảm nếu tiền huy động làm tổng tài sản tăng nhưng chưa tạo thêm lợi nhuận.
Việc giảm tỷ lệ sở hữu công ty con còn khiến tập đoàn phải chia sẻ nhiều hơn lợi nhuận với các cổ đông bên ngoài. Tại MWG, lợi nhuận thuộc cổ đông không kiểm soát tăng từ 52 tỷ đồng trong quý II lên 427 tỷ đồng trong quý III, dù không thể quy toàn bộ mức tăng này cho Điện Máy Xanh.
Đặc biệt, khoản 8.368 tỷ đồng của MWG chỉ được ghi nhận trên báo cáo hợp nhất, không đồng nghĩa công ty mẹ có thêm từng ấy lợi nhuận có thể đem chia cổ tức.
Vì vậy, nhà đầu tư cần phân biệt khoản tăng lợi nhuận chưa phân phối từ giao dịch vốn với lợi nhuận thực sự từ hoạt động kinh doanh, đồng thời xem xét phần lợi ích còn thuộc về cổ đông công ty mẹ.